En Francia, el seguro de hogar es obligatorio para los inquilinos y los propietarios de viviendas en régimen de propiedad horizontal. El seguro multirriesgo del hogar (MRH) sigue siendo la modalidad más extendida, pero su cobertura varía mucho de una aseguradora a otra.
El reciente aumento del recargo por catástrofes naturales, que ha pasado del 12 % al 20 % de la prima correspondiente, modifica el coste total de las pólizas sin que hayan cambiado las coberturas opcionales. Entender qué cubre realmente una póliza antes de contratarla permite evitar lagunas que solo salen a la luz cuando ocurre un siniestro.
Recargo por catástrofes naturales y franquicias: qué influye en la póliza en 2026
La cobertura de catástrofes naturales está incluida en todas las pólizas MRH. No se activa automáticamente tras una inundación o un movimiento del terreno. Un decreto interministerial debe reconocer el municipio, el periodo y la naturaleza de los daños para que se aplique la indemnización.
Este mecanismo crea un desfase entre el siniestro sufrido y la cobertura efectiva. Por ejemplo, una vivienda afectada por la retracción y expansión de las arcillas puede presentar grietas progresivas sin que se publique un decreto para el periodo en cuestión. En ese caso, no se activa la cobertura de catástrofes naturales y la póliza MRH estándar tampoco cubre este tipo de daño estructural.
El recargo reglamentario que financia el régimen Cat Nat ha aumentado considerablemente. Este coste adicional se suma a la prima básica y no se puede negociar con la aseguradora. Si la vivienda está en una zona expuesta, conviene consultar los consejos sobre seguros de EuropImmo para evaluar el impacto real en el presupuesto anual antes de contratar.
Vivienda en zona inundable o arcillosa: comprobar los límites antes de contratar
Antes de elegir una póliza, si la vivienda está en una zona de riesgo, conviene plantear tres preguntas concretas a la aseguradora.
- ¿Cuál es el importe de la franquicia en caso de catástrofe natural y varía en función de que el municipio cuente o no con un plan de prevención de riesgos naturales (PPRN)?
- ¿Qué medidas preventivas exige la póliza para mantener la cobertura (instalación de barreras antiinundación, elevación de los enchufes, drenaje perimetral)?
- ¿Aplica la aseguradora un recargo específico por la ubicación y puede variar este recargo durante la vigencia de la póliza?
La ausencia de un PPRN en un municipio puede dar lugar a un aumento de las franquicias en caso de siniestros repetidos. Si una vivienda ya ha sido objeto de varias declaraciones por el mismo tipo de suceso, la franquicia aumentará si el municipio no ha adoptado un plan de prevención.
En el caso de la retracción y expansión de las arcillas, la dificultad es distinta. Los daños aparecen lentamente, a veces a lo largo de varios años. Una peritación debe establecer el vínculo causal entre la sequía y las grietas, lo que alarga los plazos de indemnización. La ley establece plazos para indemnizar tras una catástrofe natural, pero la fase de peritación previa no siempre está sujeta a este marco normativo.
Coberturas básicas de la póliza MRH: responsabilidad civil, daños por agua e incendio
La cobertura básica de una póliza multirriesgo del hogar se apoya en tres pilares que cubren la mayoría de los siniestros habituales.
Responsabilidad civil y daños a terceros
La responsabilidad civil del inquilino es la única cobertura legalmente obligatoria para un arrendatario. Cubre los daños causados a la vivienda del propietario (incendio, explosión, daños por agua). La responsabilidad civil privada, que suele estar incluida en las pólizas MRH, amplía esta protección a los daños causados a terceros fuera de la vivienda.
Para un propietario que ocupa su vivienda, no existe ninguna obligación legal de contratar un seguro de hogar (salvo en régimen de propiedad horizontal). No hacerlo implica asumir por cuenta propia el coste de reconstrucción o reparación en caso de un siniestro grave.
Daños por agua e incendio
Los daños por agua son el siniestro más frecuente en los seguros de hogar. La cobertura incluye fugas, roturas de tuberías, filtraciones por el tejado y desbordamientos de electrodomésticos. El límite de indemnización y el porcentaje de depreciación aplicado varían de una póliza a otra.
La cobertura de incendio incluye los daños causados por el fuego, el humo o una explosión. Por lo general, también cubre los bienes muebles que se encuentran en la vivienda. Conviene comprobar un aspecto: algunas pólizas excluyen de la cobertura de incendio los daños eléctricos (sobretensión, cortocircuito) y los incluyen en una opción aparte.
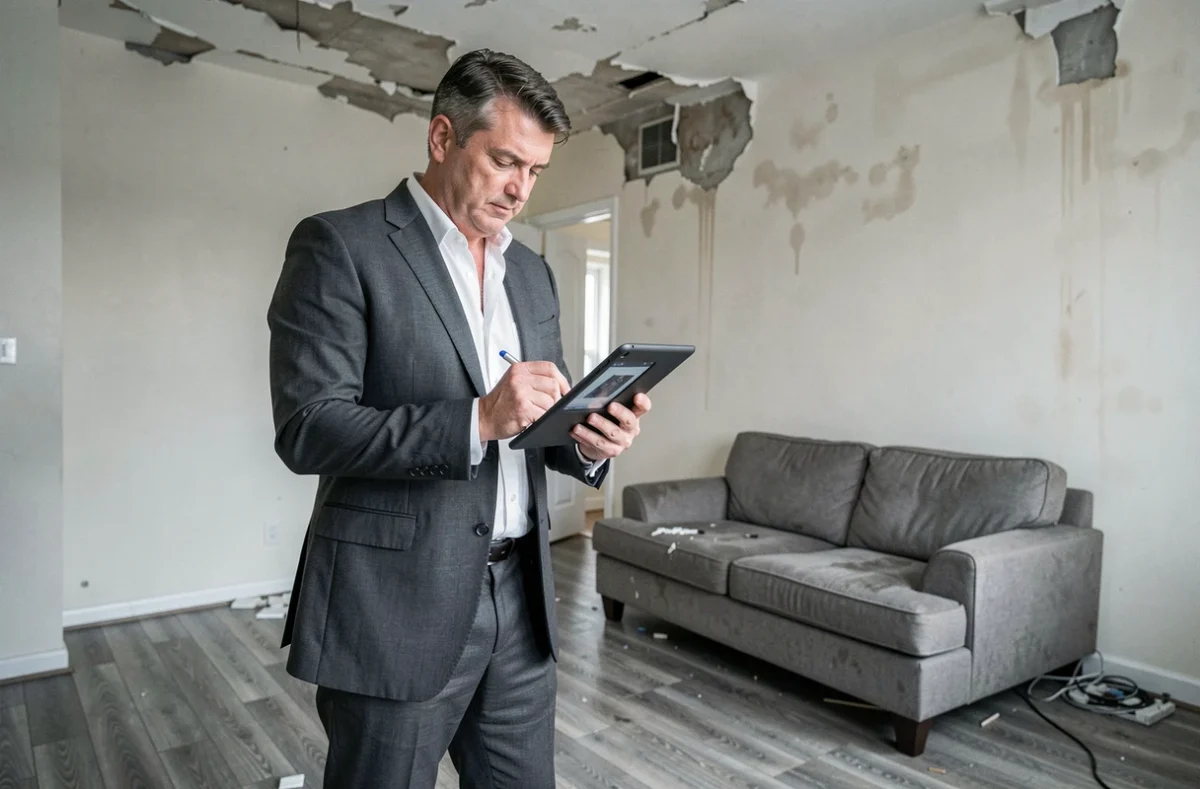
Coberturas opcionales: robo, rotura de cristales y reposición a nuevo
Además de las coberturas básicas, conviene analizar caso por caso varias coberturas opcionales.
La cobertura de robo y vandalismo protege el contenido de la vivienda tras un allanamiento. Las condiciones para activarla son estrictas: debe haber señales visibles de entrada forzada, hay que presentar la declaración en un plazo breve y aportar una lista de los bienes robados con justificantes. Sin justificante de compra o fotografías, la indemnización suele limitarse a una cantidad mínima fija.
La cobertura de rotura de cristales protege ventanas, ventanales, espejos fijados y, en ocasiones, placas vitrocerámicas. En una vivienda antigua con grandes superficies acristaladas, esta cobertura puede suponer un ahorro real en caso de siniestro.
La reposición a nuevo elimina o reduce el coeficiente de depreciación aplicado a los bienes dañados. Sin esta opción, un televisor comprado tres años antes se indemnizará por una fracción de su precio de compra. La reposición a nuevo limita el impacto de la depreciación en la indemnización.
Evolución del coste de los siniestros y prevención tras un siniestro
El coste medio de los siniestros en viviendas ha aumentado en los últimos años, incluso cuando el número de declaraciones se mantenía estable. Los precios de los materiales de construcción, la mano de obra y los equipos técnicos han subido, lo que repercute en las indemnizaciones que pagan las aseguradoras y, posteriormente, en las primas.
Hay propuestas legislativas para financiar reparaciones que reduzcan la vulnerabilidad de la vivienda ante futuros sucesos. La idea es vincular la indemnización a obras de prevención (elevar el cuadro eléctrico, instalar revestimientos resistentes al agua en la planta baja). Este cambio aún no se ha incorporado a todas las pólizas y, por ahora, sigue siendo objeto de debate parlamentario.
Un seguro de hogar no se reduce a una lista de coberturas marcadas en un comparador. La ubicación de la vivienda, su exposición a los riesgos naturales y las franquicias que se aplican realmente determinan la calidad de la cobertura mucho más que el precio anunciado de la prima.