In Frankrijk is een woonverzekering verplicht voor huurders en appartementseigenaars. De multirisicoverzekering voor de woning (MRH) is nog altijd de meest gangbare vorm, maar de inhoud verschilt sterk per verzekeraar.
De recente verhoging van de toeslag voor natuurrampen, van 12% naar 20% van de betreffende premie, verandert de totale kosten van de contracten zonder dat de aanvullende dekkingen zijn gewijzigd. Als u vóór het afsluiten begrijpt wat een contract daadwerkelijk dekt, voorkomt u hiaten die pas aan het licht komen wanneer er schade ontstaat.
Toeslag voor natuurrampen en eigen risico: wat in 2026 zwaar weegt op de polis
De dekking voor natuurrampen is opgenomen in alle MRH-contracten. Deze wordt niet automatisch geactiveerd na een overstroming of grondverzakking. Een interministerieel besluit moet de gemeente, de periode en de aard van de schade erkennen voordat de vergoeding van toepassing is.
Dit mechanisme zorgt voor een verschil tussen de schade die iemand ondervindt en de daadwerkelijke vergoeding. Een woning die bijvoorbeeld wordt getroffen door krimp en zwelling van kleigrond, kan geleidelijk scheuren vertonen zonder dat er voor de betreffende periode een besluit wordt gepubliceerd. In dat geval geldt de dekking voor natuurrampen niet en dekt de standaard-MRH-polis dit soort structurele schade evenmin.
De wettelijke toeslag, waarmee het Cat Nat-stelsel wordt gefinancierd, is aanzienlijk verhoogd. Deze extra kosten komen boven op de basispremie en zijn niet onderhandelbaar met de verzekeraar. Voor een woning in een risicogebied kunt u het beste het verzekeringsadvies van EuropImmo raadplegen om de werkelijke impact op uw jaarbudget te beoordelen voordat u een contract afsluit.
Woning in een overstromings- of kleigebied: controleer de beperkingen voordat u een polis afsluit
Voordat u een polis kiest, doet u er als verzekerde met een woning in een risicogebied goed aan de verzekeraar drie gerichte vragen te stellen.
- Hoe hoog is het eigen risico bij een natuurramp, en hangt dit af van de vraag of er in de gemeente een preventieplan voor natuurrisico’s (PPRN) bestaat?
- Welke preventiemaatregelen vereist de polis om de dekking te behouden (plaatsing van waterkeringen, hoger plaatsen van stopcontacten, drainage rondom de woning)?
- Rekent de verzekeraar een specifieke toeslag aan vanwege de locatie, en kan deze toeslag tijdens de looptijd van de polis veranderen?
Het ontbreken van een PPRN in een gemeente kan bij herhaalde schade leiden tot een hoger eigen risico. Als een woning al meerdere keren schade heeft gemeld door hetzelfde soort gebeurtenis, wordt het eigen risico verhoogd wanneer de gemeente geen preventieplan heeft aangenomen.
Bij krimp en zwelling van kleigrond ligt de uitdaging anders. De schade ontstaat geleidelijk, soms over meerdere jaren. Een deskundige moet het oorzakelijk verband tussen droogte en scheuren vaststellen, waardoor de vergoeding langer op zich laat wachten. De termijn voor vergoeding na een natuurramp is wettelijk geregeld, maar de voorafgaande expertise valt niet altijd onder deze wettelijke regeling.
Basisdekkingen van een MRH-polis: aansprakelijkheid, waterschade en brand
Een multirisicoverzekering voor de woning is gebaseerd op drie pijlers die de meeste veelvoorkomende schadegevallen dekken.
Aansprakelijkheid en schade aan derden
De aansprakelijkheidsdekking voor huurders is de enige wettelijk verplichte dekking voor huurders. Deze dekt schade aan de woning van de eigenaar (brand, explosie, waterschade). De particuliere aansprakelijkheidsdekking, die vaak in MRH-polissen is opgenomen, breidt deze bescherming uit naar schade aan derden buiten de woning.
Voor een eigenaar-bewoner geldt geen wettelijke verplichting om een woonverzekering af te sluiten, behalve bij een appartement in mede-eigendom. Wie dit niet doet, draait bij grote schade zelf op voor de kosten van herbouw of reparatie.
Waterschade en brand
Waterschade is de meest voorkomende schadeclaim bij woonverzekeringen. De dekking geldt voor lekkages, gesprongen leidingen, insijpelend water via het dak en overlopende huishoudelijke apparaten. Het maximale vergoedingsbedrag en het toegepaste afschrijvingspercentage verschillen per polis.
De branddekking vergoedt schade door vuur, rook of een explosie. Doorgaans geldt deze ook voor de roerende goederen in de woning. Controleer wel of elektrische schade (overspanning, kortsluiting) bij sommige polissen is uitgesloten van de branddekking en onder een aparte aanvullende dekking valt.
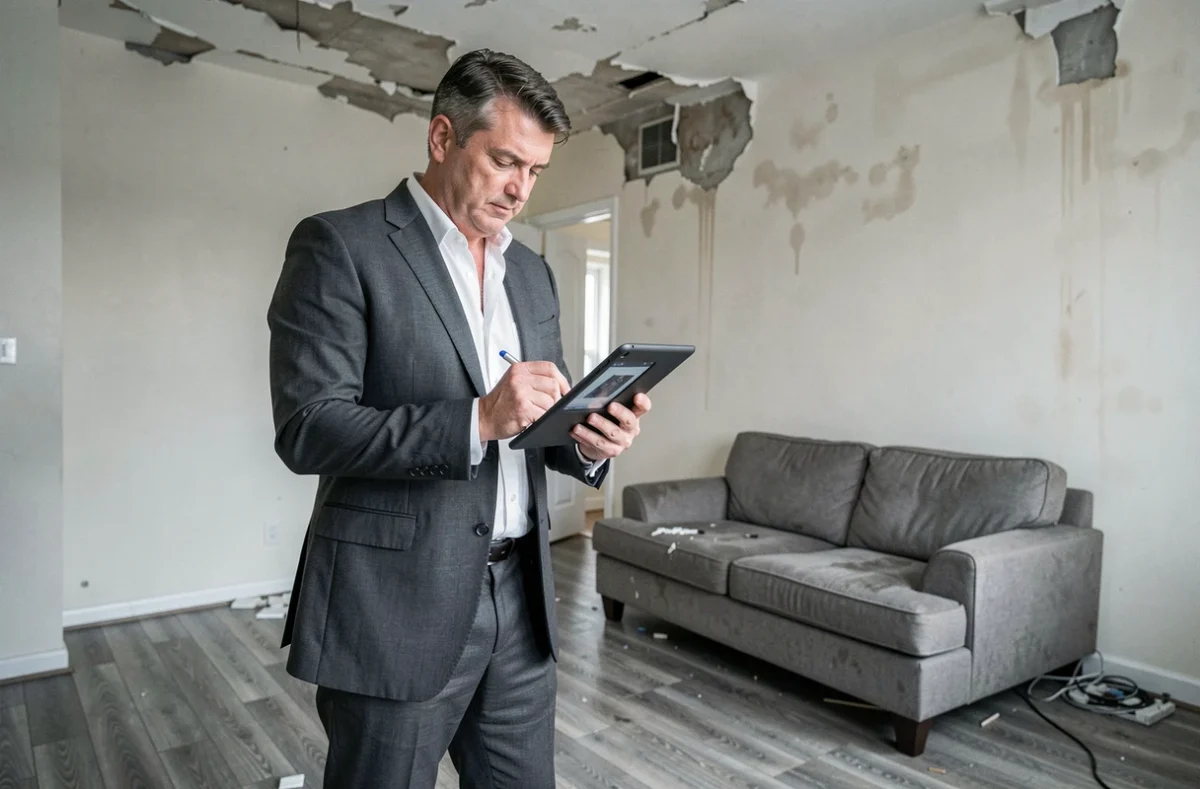
Aanvullende dekkingen: diefstal, glasbreuk en vervanging door nieuw
Naast de basisdekkingen zijn er verschillende aanvullende dekkingen die u per situatie moet beoordelen.
De dekking voor diefstal en vandalisme vergoedt de inboedel na een inbraak. De voorwaarden zijn strikt: zichtbare sporen van braak, aangifte binnen een korte termijn en een lijst van de gestolen goederen met bewijsstukken. Zonder aankoopbewijs of foto’s blijft de vergoeding vaak beperkt tot een minimaal forfaitair bedrag.
De glasbreukdekking beschermt ramen, glazen schuifpuien, vaste spiegels en soms keramische kookplaten. Voor een oudere woning met grote glasoppervlakken kan deze dekking bij schade een aanzienlijke besparing opleveren.
Bij vervanging door nieuw wordt de afschrijvingsfactor voor beschadigde goederen geschrapt of verlaagd. Zonder deze aanvullende dekking krijgt u voor een televisie die u drie jaar eerder hebt gekocht slechts een deel van de aankoopwaarde vergoed. Vervanging door nieuw beperkt de invloed van afschrijving op de vergoeding.
Ontwikkeling van de schadekosten en preventie na schade
De gemiddelde kosten van schade aan woningen zijn de afgelopen jaren gestegen, ook wanneer het aantal claims stabiel bleef. De prijzen van bouwmaterialen, arbeidskrachten en technische apparatuur zijn toegenomen. Dat werkt door in de vergoedingen van verzekeraars en vervolgens in de premies.
Er liggen wetsvoorstellen op tafel om reparaties te financieren die de woning minder kwetsbaar maken voor toekomstige gebeurtenissen. Het idee is om de vergoeding te koppelen aan preventieve werkzaamheden, zoals het hoger plaatsen van de meterkast of het aanbrengen van waterbestendige vloerbedekking op de begane grond. Deze ontwikkeling is nog niet in alle polissen opgenomen en is voorlopig onderwerp van parlementaire discussies.
Een woonverzekering is meer dan een lijstje aangevinkte dekkingen op een vergelijkingssite. De locatie van de woning, de blootstelling aan natuurrisico’s en de daadwerkelijk toegepaste eigen risico’s bepalen de kwaliteit van de dekking veel meer dan de vermelde premie.