In Francia, l’assicurazione sulla casa è obbligatoria per gli inquilini e i proprietari di immobili in condominio. La polizza multirischio abitazione (MRH) è la formula più diffusa, ma le coperture variano notevolmente da una compagnia assicurativa all’altra.
Il recente aumento del sovrappremio per le catastrofi naturali, passato dal 12% al 20% del premio interessato, modifica il costo complessivo delle polizze senza che siano cambiate le garanzie facoltative. Capire cosa copre davvero una polizza prima di sottoscriverla permette di evitare lacune che emergono solo al momento del sinistro.
Sovrappremio per le catastrofi naturali e franchigie: cosa incide sulla polizza nel 2026
La garanzia per le catastrofi naturali è inclusa in tutte le polizze MRH. Non si attiva automaticamente dopo un’alluvione o un movimento del terreno. Un decreto interministeriale deve riconoscere il comune, il periodo e la natura dei danni affinché si applichi l’indennizzo.
Questo meccanismo crea uno scarto tra il sinistro subito e l’effettiva presa in carico. Per esempio, un’abitazione colpita dal ritiro e rigonfiamento delle argille può presentare crepe progressive senza che venga pubblicato un decreto per il periodo interessato. In questo caso, la garanzia per le catastrofi naturali non si applica e la polizza MRH standard non copre neppure questo tipo di danno strutturale.
Il sovrappremio previsto dalla normativa, che finanzia il regime Cat Nat, è aumentato in modo significativo. Questo costo aggiuntivo si somma al premio base e non è negoziabile con la compagnia assicurativa. Per un’abitazione situata in una zona esposta, è consigliabile consultare i consigli assicurativi di EuropImmo per valutare l’impatto effettivo sul budget annuale prima di sottoscrivere la polizza.
Abitazione in zona alluvionale o argillosa: verificare i limiti prima di sottoscrivere
Prima di scegliere una polizza, chi possiede un’abitazione in una zona a rischio dovrebbe porre tre domande precise alla compagnia assicurativa.
- A quanto ammonta la franchigia applicata in caso di catastrofe naturale? Viene modulata in base alla presenza o meno di un piano di prevenzione dei rischi naturali (PPRN) nel comune?
- Quali misure di prevenzione richiede la polizza per mantenere la copertura (installazione di paratoie antiallagamento, rialzo delle prese elettriche, drenaggio perimetrale)?
- La compagnia applica un sovrappremio specifico legato alla localizzazione? Questo sovrappremio può variare nel corso della polizza?
L’assenza di un PPRN in un comune può comportare un aumento delle franchigie in caso di sinistri ripetuti. Se un’abitazione è già stata oggetto di diverse denunce per lo stesso tipo di evento, la franchigia aumenterà qualora il comune non abbia adottato un piano di prevenzione.
Per quanto riguarda il ritiro e rigonfiamento delle argille, la difficoltà è diversa. I danni si manifestano lentamente, talvolta nell’arco di diversi anni. Il nesso causale tra la siccità e le crepe deve essere accertato tramite una perizia, con conseguente allungamento dei tempi di indennizzo. I tempi di indennizzo dopo una catastrofe naturale sono disciplinati dalla legge, ma la fase della perizia preliminare non rientra sempre in questo quadro normativo.
Garanzie di base della polizza MRH: responsabilità civile, danni da acqua e incendio
La copertura di base di una polizza multirischio abitazione si fonda su tre pilastri che coprono la maggior parte dei sinistri più comuni.
Responsabilità civile e danni a terzi
La responsabilità civile dell’inquilino è l’unica garanzia obbligatoria per legge per chi è in affitto. Copre i danni causati all’abitazione del proprietario (incendio, esplosione, danni da acqua). La responsabilità civile per la vita privata, spesso inclusa nelle polizze MRH, estende la copertura ai danni causati a terzi al di fuori dell’abitazione.
Per chi è proprietario e occupa la propria abitazione, non esiste alcun obbligo legale di sottoscrivere un’assicurazione sulla casa (salvo in condominio). Non farlo significa farsi carico da soli dei costi di ricostruzione o riparazione in caso di sinistro grave.
Danni da acqua e incendio
I danni da acqua sono il sinistro più frequente nell’assicurazione sulla casa. La garanzia copre perdite, rotture delle tubature, infiltrazioni dal tetto o fuoriuscite dagli elettrodomestici. Il massimale di indennizzo e il tasso di vetustà applicato variano da una polizza all’altra.
La garanzia incendio copre i danni causati da fiamme, fumo o esplosioni. In genere si estende anche ai beni mobili presenti nell’abitazione. Un aspetto da verificare: alcune polizze escludono dalla garanzia incendio i danni elettrici (sovratensione, cortocircuito) e li includono in un’opzione separata.
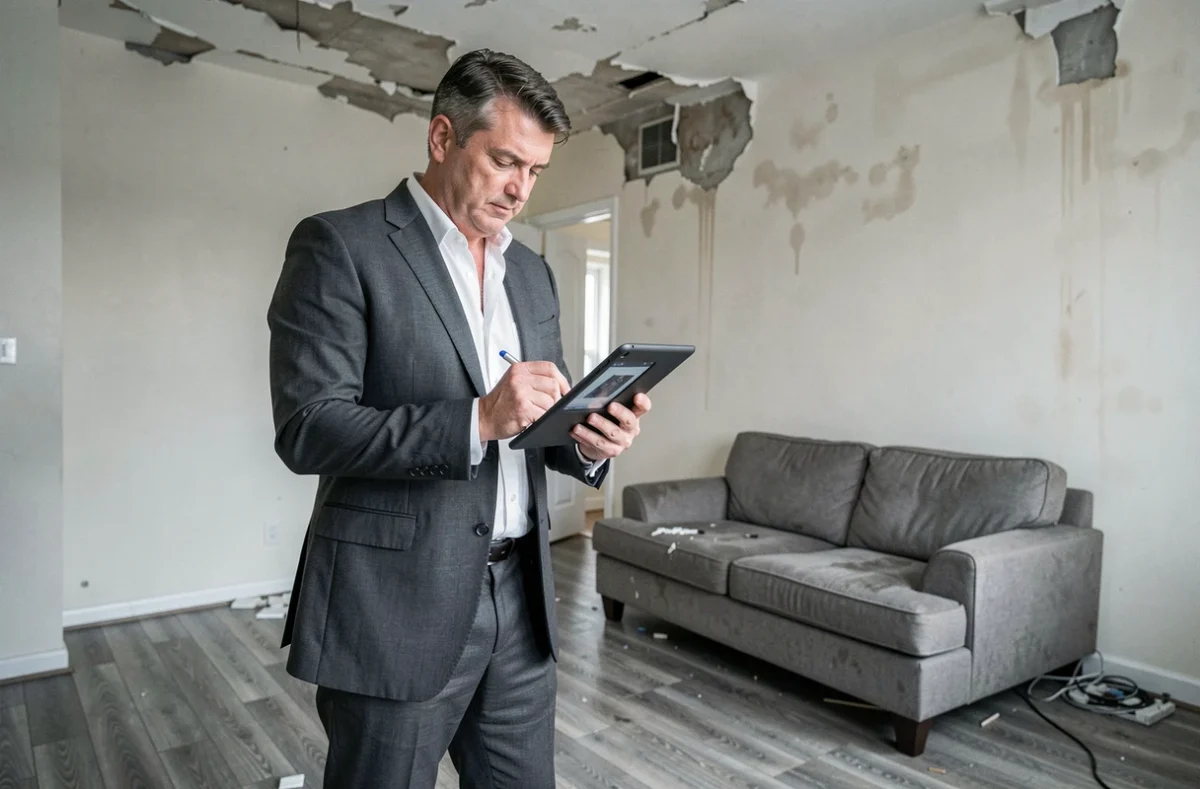
Garanzie facoltative: furto, rottura dei vetri e rimborso a nuovo
Oltre alla copertura di base, diverse garanzie facoltative meritano di essere valutate caso per caso.
La garanzia furto e atti vandalici copre il contenuto dell’abitazione in caso di effrazione. Le condizioni per attivarla sono rigorose: segni visibili di effrazione, denuncia entro un breve termine, elenco dei beni rubati corredato da prove d’acquisto. Senza una prova d’acquisto o una fotografia, l’indennizzo è spesso limitato a un importo forfettario minimo.
La garanzia rottura dei vetri copre finestre, vetrate, specchi fissati e, talvolta, piani cottura in vetroceramica. Per un’abitazione datata con ampie superfici vetrate, questa garanzia può tradursi in un risparmio concreto in caso di sinistro.
Il rimborso a nuovo elimina o riduce il coefficiente di vetustà applicato ai beni danneggiati. Senza questa opzione, un televisore acquistato tre anni prima verrà rimborsato solo per una frazione del prezzo d’acquisto. Il rimborso a nuovo limita l’impatto della vetustà sull’indennizzo.
Evoluzione del costo dei sinistri e prevenzione dopo un sinistro
Negli ultimi anni il costo medio dei sinistri domestici è aumentato, anche quando il numero delle denunce è rimasto stabile. I prezzi dei materiali da costruzione, della manodopera e delle attrezzature tecniche sono saliti, con ripercussioni sugli indennizzi versati dalle compagnie assicurative e, di conseguenza, sui premi.
Alcune proposte legislative mirano a finanziare interventi di riparazione che rendano l’abitazione meno vulnerabile a eventi futuri. L’idea è abbinare l’indennizzo a lavori di prevenzione (rialzo del quadro elettrico, posa di rivestimenti resistenti all’acqua al piano terra). Questa evoluzione non è ancora prevista in tutte le polizze e, per ora, è oggetto di discussioni parlamentari.
Una polizza assicurativa sulla casa non si riduce a un elenco di garanzie selezionate su un comparatore. La localizzazione dell’abitazione, la sua esposizione ai rischi naturali e le franchigie effettivamente applicate determinano la qualità della copertura molto più del premio indicato.